СУБЪЕКТ НЕГОСУДАРСТВЕННОГО РЕГУЛИРОВАНИЯ БУХГАЛТЕРСКОГО УЧЕТА
Выпуск 276. Кому необходимы знания бухгалтерии?
Версия для сохранения и печати (<1 Мб)
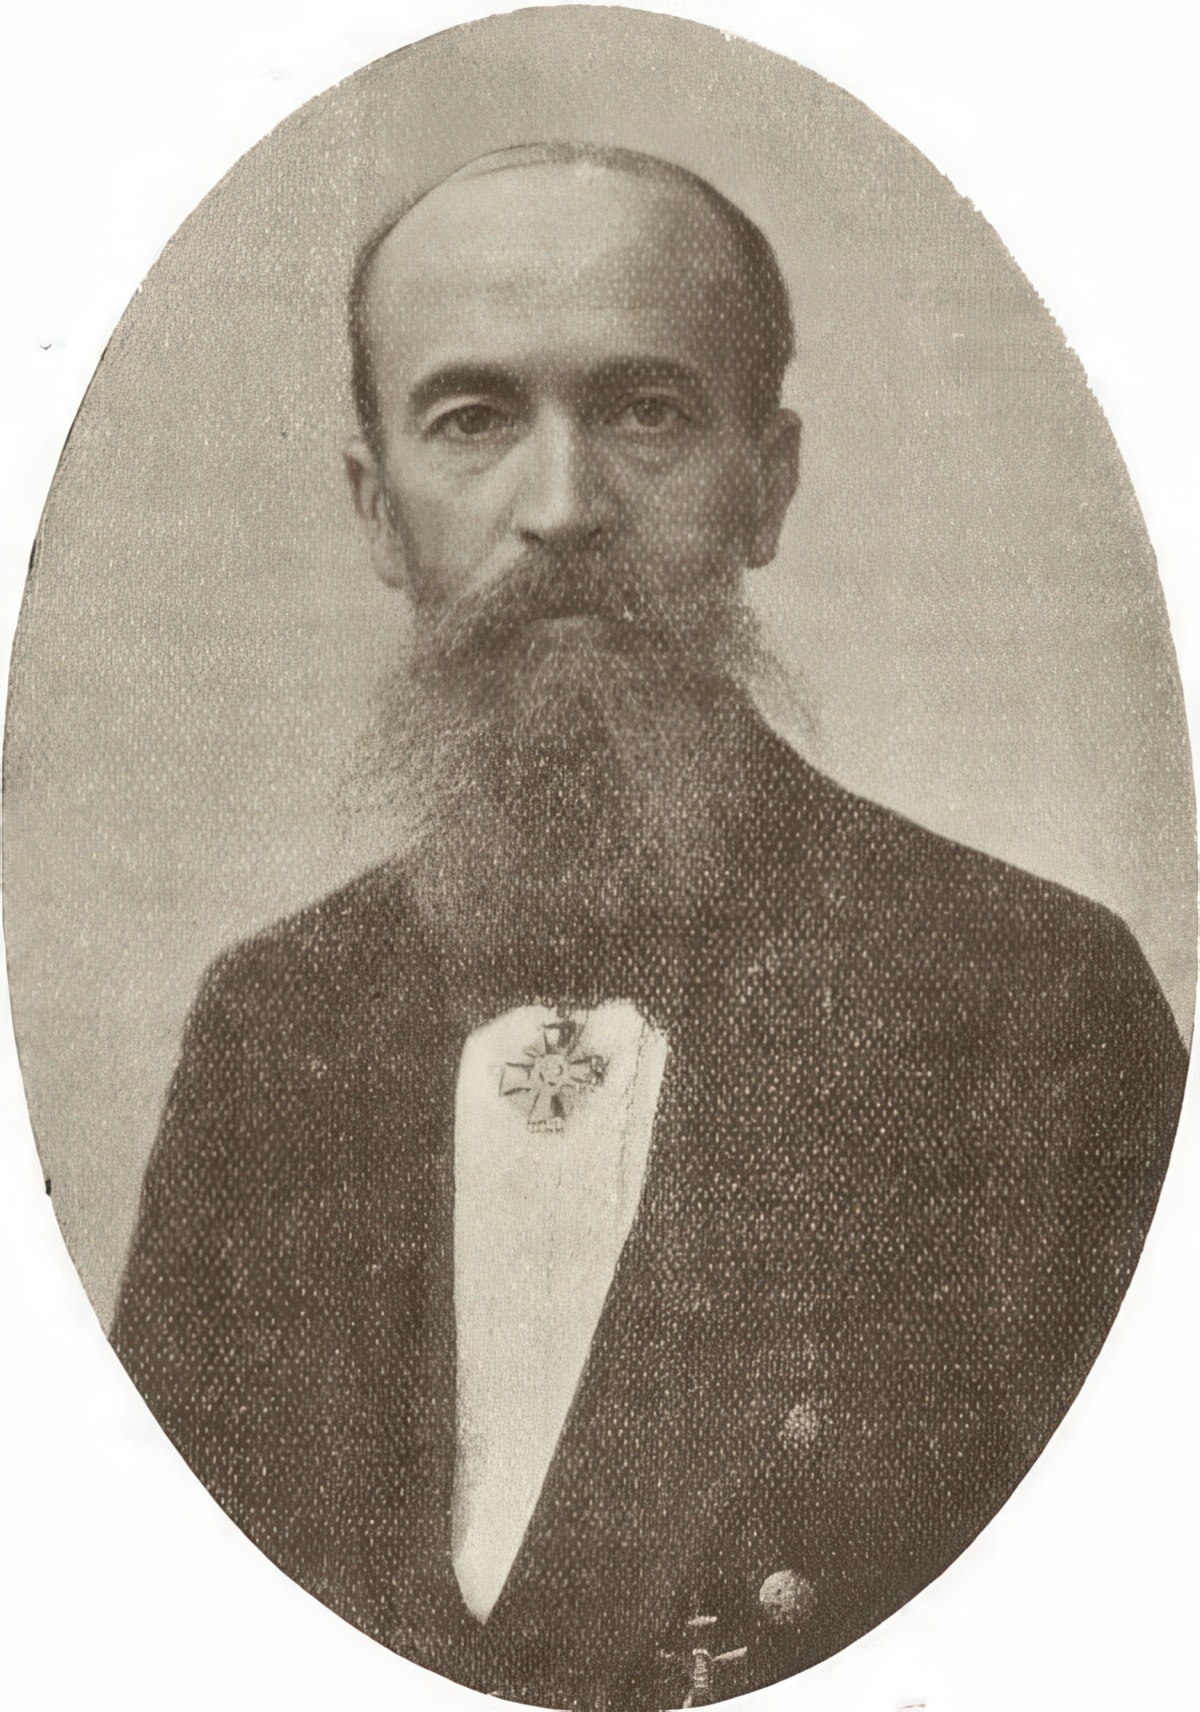
На вопрос, кому нужны знания бухгалтерии, скорее всего, последует ответ — бухгалтерам и, возможно, предпринимателям. В действительности это не совсем так. Ещё в начале XX века сложилось убеждение о необходимости распространить знания бухгалтерии. Адресовать их всем, кому так или иначе приходилось соприкасаться с учётными сведениями.
Известный в конце XIX — начале XX века педагог и бухгалтер Е.Е. Сиверс определил широкий круг лиц, нуждающихся в знаниях счетоводства. Потребность в них, считал он, возникает в двух случаях: для ведения книг и для чтения книг. В первом случае они нужны бухгалтерам, во втором — самым разным лицам.
Основательное изучение счетоводства являлось принадлежностью создаваемой в то время массовой коммерческой школы. Из неё выходили бухгалтеры, способные вести учёт в торговых и промышленных предприятиях разных организационно-правовых форм и масштабов деятельности.
Не в меньшей степени в глубоких познаниях счетоводства нуждались коммерсанты (купцы), владельцы торгово-промышленных предприятий.
Коммерческая школа стремилась готовить предпринимателей нового типа. Не простых торговцев или лавочников. Купец нового типа — так его описывал И.Д. Гопфенгаузен — это «человек с обширным образованием, зорко следящий за всеми успехами и усовершенствованиями в области политической экономии, финансов и техники». Он сосредоточен на сложных комбинациях и расчётах, явлениях экономической и политической жизни.
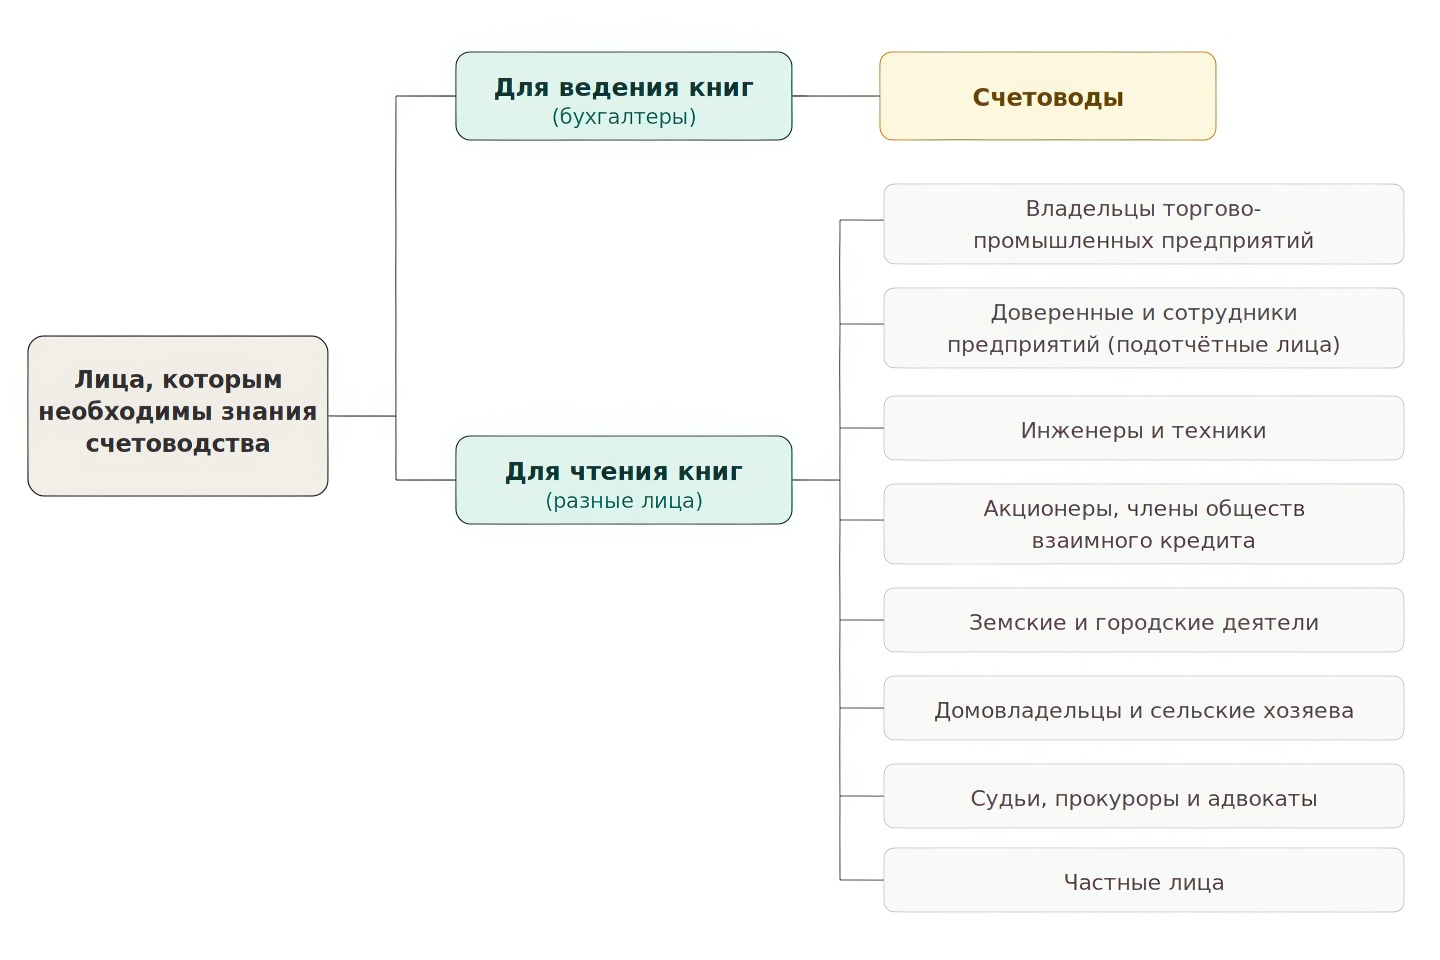
Не будучи осведомлённым о правилах счетоводства, считал Сиверс, купец не в состоянии оградить себя ни от злоупотреблений, ни от погрешностей, которые даже при отсутствии злого умысла могут привести к убыткам. Незнание этого предмета лишает купца возможности давать бухгалтеру указания по организации счетоводства и контролировать его действия.
Помимо собственно купцов в счетоводных знаниях нуждались их ближайшие сотрудники и доверенные. Большинство из них являлось подотчётными лицами, и от них требовалось умение правильно составлять отчётные сведения. А те, кому поручалась ревизия счётных книг, балансов, отчётов и документов, и вовсе не могли обойтись без знания счетоводства.
Множество лиц нуждалось в счетоводных знаниях, поскольку в силу своей профессии имело близкое отношение к коммерческой деятельности или участвовало в том или ином предприятии своим капиталом. К первым, например, относились инженеры и техники, стоящие во главе железных дорог, фабрик и заводов. Ко вторым — акционеры и члены обществ взаимного кредита.
Знания счетоводства требовались служащим по выбору (земским и городским деятелям) и владельцам недвижимости (домовладельцам и сельским хозяевам). Не имея представления о правилах учёта, говорил на одном из представительных собраний Сиверс, эти лица «ничего не будут знать о собственных и вверенных им капиталах, они будут ходить, как впотьмах, и принимать всё на веру, чем, конечно, не преминут воспользоваться люди злонамеренные, а виновными они окажутся сами, сами же они и пострадают, пустив часто по миру и себя и других».
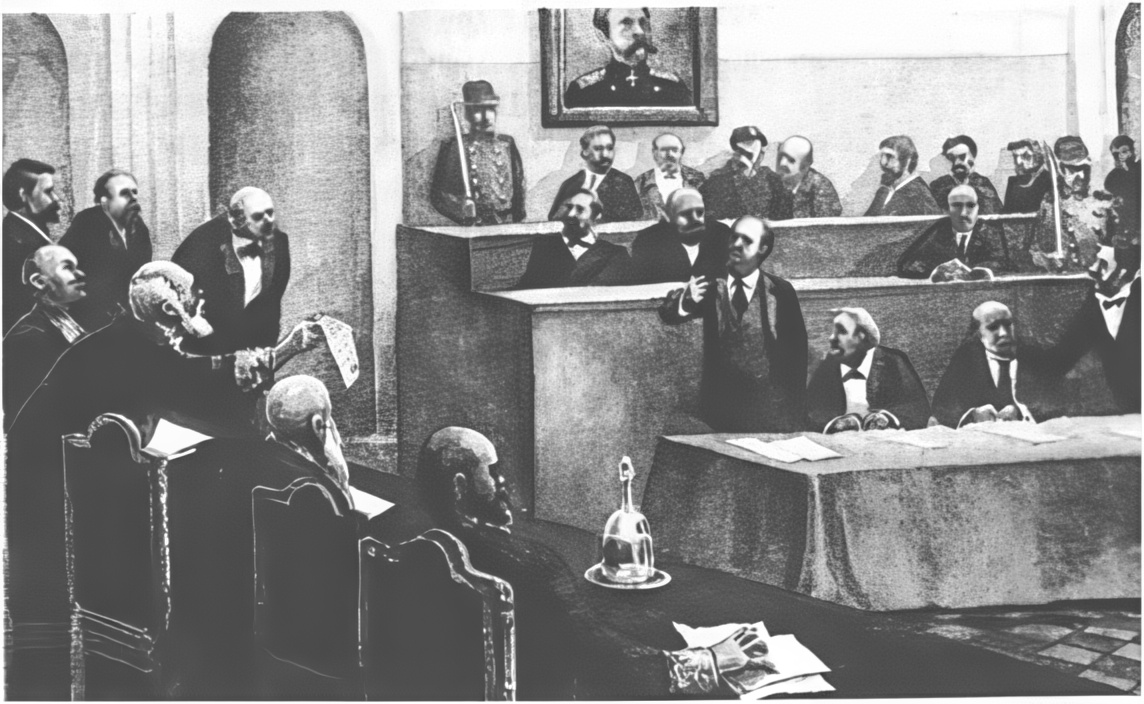
Особенно необходимы счетоводные знания судебным деятелям: судьям, прокурорам, адвокатам. Они не занимаются коммерцией, но тем не менее имеют к ней весьма близкое отношение. Судебным деятелям приходится участвовать в конкурсных производствах и ликвидациях, уголовных делах, возникающих на почве подлогов, растрат и других злоупотреблений.
Для предварительного разбора материалов судебного дела в то время, как это принято и сегодня, приглашались эксперты. Подготовленные ими заключения представлялись на усмотрение суда и сторон спора. Сиверс обращает внимание на то, что судебным деятелям, не знающим счетоводства, приходилось принимать заключения на веру, в то время как при основательном знании этого предмета каждый из них мог «приложить свой собственный критерий». Таким образом, счетоводные знания могли способствовать более правильному и беспристрастному решению дел и исключить возможность представления тенденциозных экспертных заключений.
Далеко не лишними считал он знания счетоводства и частными лицами. Им важно уметь вести собственное хозяйство и контролировать расчёты с разными учреждениями, например, банками, страховыми обществами и др.
Таким образом, множество профессиональных и общественных занятий не мыслилось без знания счетоводства.
Список использованных источников
- Гопфенгаузен И.Д. Общественное положение бухгалтеров в России // Счетоводство. 1895. № 3. С. 42–45.
- Львова И.Н. Очерки истории преподавания бухгалтерии (XIX — начало XX века): монография / И.Н. Львова. — Москва: ИНФРА-М, 2026.
- Отчёт о первом общем собрании членов Русского счетоводного общества взаимной помощи 10 ноября 1907 г. Речь председателя совета Е.Е. Сиверса. [СПб., 1907].
- Сиверс Е.Е. О постановке преподавания коммерческих наук в коммерческих училищах. Материалы по коммерческому образованию. Выпуск II. Коммерческие училища. СПб., 1902. С. 190–219.